Em@ilové noviny
č. 7/2026
30.04.2026
30.04.2026
Vážení čitatelia!
Andrea Súkeníková
zodpovedná
redaktorka
poradca@poradca.sk
ÚČTOVNÉ SÚVZŤAŽNOSTI
Účtovné súvzťažnosti od 1. 1. 2026 sú určené pre účtovníkov, ekonómov, podnikateľov, študentov ekonomických odborov a všetkých, ktorí pracujú s podvojným účtovníctvom. Zapracované sú aktuálne legislatívne zmeny platné od 1. januára 2026 a ide o prehľadné spracovanie účtovných prípadov podľa platnej účtovej osnovy a postupov účtovania. Publikácia systematicky vysvetľuje účtovné zápisy (MD/D), obsahuje praktické príklady z praxe, upozorňuje na najčastejšie chyby a ponúka riešenia konkrétnych situácií z bežnej podnikateľskej činnosti. Súčasťou sú aj vzorové účtovné operácie týkajúce sa majetku, záväzkov, nákladov, výnosov, DPH, časového rozlíšenia, rezerv a opravných položiek. Cieľom publikácie je poskytnúť rýchlu orientáciu v účtovných súvzťažnostiach a uľahčiť správne a efektívne účtovanie v súlade s aktuálnou legislatívou.
Účtová trieda 0
Dlhodobý majetok
1. Všeobecné zásady pre členenie majetku(§ 12 a § 13 postupov účtovania)
Majetok účtovnej jednotky sa z časového hľadiska členení do dvoch základných skupín:
a) dlhodobý majetok je majetok, ktorého doba použiteľnosti, dohodnutá doba splatnosti alebo vyrovnania iným spôsobom pri vzniku účtovného prípadu je dlhšia ako jeden rok,
b) krátkodobý majetok je majetok, ktorého doba použiteľnosti, dohodnutá doba splatnosti alebo vyrovnania iným spôsobom pri vzniku účtovného prípadu je najviac jeden rok.
2. Dlhodobý majetok
Za dlhodobý majetok sa považuje:
a) dlhodobý nehmotný majetok,
b) dlhodobý hmotný majetok,
c) dlhodobý finančný majetok,
d) dlhodobé pohľadávky (doba splatnosti dlhšia ako rok).
Dlhodobým nehmotným majetkom sú zložky majetku, ktorých ocenenie je vyššie ako 2 400 € a doba použiteľnosti je dlhšia ako jeden rok.
- Nehmotný majetok, ktorého ocenenie sa rovná sume 2 400 € alebo je nižšie, možno zaradiť do dlhodobého nehmotného majetku, ak doba použiteľnosti tohto majetku je dlhšia ako jeden rok.
- Nehmotný majetok, ktorého ocenenie sa rovná sume 2 400 € alebo je nižšie, s dobou použiteľnosti dlhšou ako jeden rok, ktorý nebol zaradený do dlhodobého nehmotného majetku, sa účtuje na ťarchu účtu 518 – Ostatné služby.
Dlhodobý hmotný majetok sa člení na:
a) pozemky, stavby, byty a nebytové priestory, umelecké diela (autorský zákon), zbierky, napr. súbor predmetov zobrazujúcich historický alebo technický vývoj v podnikateľskej činnosti [§ 38 ods. 3 písm. b) postupov účtovania] a predmety z drahých kovov;
b) samostatné hnuteľné veci a súbory hnuteľných vecí, ktoré majú samostatné technicko-ekonomické určenie s dobou použiteľnosti dlhšou ako jeden rok a v ocenení vyššom ako 1 700 € v osobitnom prípade,
c) pestovateľské celky trvalých porastov s dobou plodnosti dlhšou ako tri roky,
d) základné stádo a ťažné zvieratá bez ohľadu na ich obstarávaciu cenu,
e) otvárky nových lomov, pieskovní a hlinísk, technická rekultivácia a technické zhodnotenie ak nie sú súčasťou obstarávacej ceny dlhodobého hmotného majetku; súčasťou technickej rekultivácie môžu byť len stavby, napríklad komunikácie, ktoré svojím charakterom, účelom a rozsahom slúžia na vykonanie technickej rekultivácie, pričom technická rekultivácia nie je dlhodobým hmotným majetkom, ak tak neustanovuje osobitný predpis (banský zákon).
Stavby
- Stavby sa účtujú podľa zákona Stavebného zákona a byty sa účtujú podľa zákona o vlastníctve bytov a nebytových priestorov. Stavby sa účtujú na účte 021 – Stavby bez ohľadu na ich cenu.
Príslušenstvo
Na príslušnom účte dlhodobého hmotného majetku sa účtuje aj príslušenstvo, napríklad prídavné alebo výmenné zariadenia, ktoré sú súčasťou jeho ocenenia a evidencie. Príslušenstvo je súčasťou dodávky hlavnej veci, alebo sa k hlavnej veci priradí dodatočne.
Postupy účtovania príslušenstvo nedefinujú, ale sa odvolávajú na Občiansky zákonník. Podľa § 121 ods. 1 Občianskeho zákonníka, príslušenstvom sú veci, ktoré patria vlastníkovi hlavnej veci a sú ním určené na to, aby sa s hlavnou vecou trvalo užívali. To znamená, že príslušenstvom sú také veci, ktoré v právnom zmysle majú charakter samostatných vecí a z rozhodnutia ich vlastníka, ktorý je súčasne vlastníkom hlavnej veci, sú tieto určené na to, aby sa trvalo užívali s hlavnou vecou. Aj hlavná vec aj príslušenstvo veci sú samostatnými vecami vo vlastníctve tej istej osoby. Z porovnania ich hospodárskeho významu vyplýva, ktorá z nich je hlavnou vecou. Napr. príslušenstvom automobilu je rezervné koleso, náradie a pod. Z rozhodnutia vlastníka môže vec stratiť charakter príslušenstva napr. tým, že ju určí za príslušenstvo inej hlavnej veci alebo ju prevedie na inú osobou a pod.
Ako príslušenstvo sa účtuje aj nákup prvých zimných pneumatík vrátane diskov bez ohľadu na ich cenu, ktoré boli obstarané po zaradení automobilu do užívania. Ak sa kupujú spolu s vozidlom, automaticky vstupujú do obstarávacej ceny automobilu. Každé ďalšie obstaranie zimných pneumatík je obstaranie náhradných dielcov, ktoré sa účtuje ako materiál. Uvedené sa vzťahuje aj na letné alebo celoročné pneumatiky, t. j. ak po kúpe motorového vozidla, bude účtovná jednotka obstarávať prvé iné (letné, zimné, celoročné) pneumatiky ako tie čo boli dodané spolu s motorovým vozidlom, potom sa tieto považujú za príslušenstvo k motorovému vozidlu a o ich hodnotu sa zvyšuje obstarávacia cena vozidla bez ohľadu na cenu príslušenstva.
Samostatné hnuteľné veci
· Hmotný majetok, ktorým sú samostatné hnuteľné veci a súbory hnuteľných vecí, ktoré majú samostatné technicko-ekonomické určenie a ocenenie ktorého sa rovná sume 1 700 € alebo je nižšie, možno zaradiť do dlhodobého hmotného majetku, ak doba použiteľnosti je dlhšia ako jeden rok.
· Hmotný majetok, ktorým sú samostatné hnuteľné veci a súbory hnuteľných vecí, ktoré majú samostatné technicko-ekonomické určenie a ocenenie ktorého sa rovná sume 1 700 € alebo je nižšie s dobou použiteľnosti dlhšou ako jeden rok, ktorý nebol zaradený do dlhodobého hmotného majetku, sa účtuje ako o zásobách.
· hnuteľných veciach s dobou použiteľnosti najviac jeden rok sa účtuje bez ohľadu na obstarávaciu cenu ako o zásobách (§ 17 ods. 4 postupov účtovania).
Dlhodobý finančný majetok sa člení na:
a) cenné papiere a podiely podľa § 14 ods. 2 písm. a) postupov účtovania,
b) dlhodobé pôžičky medzi prepojenými účtovnými jednotkami, účtovnej jednotke so spoločným rozhodujúcim vplyvom a účtovným jednotkám v rámci podielovej účasti,
c) dlhodobé pôžičky,
d) umelecké diela, zbierky, predmety z drahých kovov a pozemky, ktoré sú obstarané za účelom dlhodobého uloženia voľných peňažných prostriedkov.
3. Krátkodobý majetok (§ 17 postupov účtovania)
Za krátkodobý majetok sa považujú zásoby a krátkodobý finančný majetok (peniaze v hotovosti a na účtoch v bankách, ceniny, poukážky, tokeny elektronických peňazí, majetok účtovaný v účtovej 25 – Krátkodobý finančný majetok, napr. majetkové cenné papiere na obchodovanie). Medzi majetok patria aj krátkodobé pohľadávky s dobou splatnosti najviac jeden rok.
4. Účtovanie dlhodobého majetku
Podľa § 32 postupov účtovania, v účtovej triede 0 – Dlhodobý majetok (nehmotný aj hmotný) sa účtuje o:
a) dlhodobom majetku,
b) obstaraní dlhodobého majetku,
c) poskytnutých preddavkoch na dlhodobý majetok,
d) oprávkach k dlhodobému nehmotnému a k dlhodobému hmotnému majetku,
e) opravných položkách k dlhodobému majetku.
V účtovej triede 0 – Dlhodobý majetok sa účtuje o dlhodobom majetku, ku ktorému má účtovná jednotka vlastnícke právo alebo právo správy, ak ide o majetok štátu. O dlhodobom majetku sa účtuje v účtovníctve účtovnej jednotky, ktorá nemá k tomuto majetku vlastnícke právo alebo právo správy, ak ide o
a) dlhodobý hnuteľný majetok, ku ktorému vlastnícke právo alebo právo správy prechádza na kupujúceho až úplným zaplatením kúpnej ceny alebo dohodnutej odplaty a do nadobudnutia vlastníckeho práva alebo práva správy, tento majetok kupujúci alebo nadobúdateľ užíva,
b) dlhodobý nehnuteľný majetok obstaraný na základe zmluvy, pri ktorej sa vlastnícke právo alebo právo správy nadobúda povolením vkladu do katastra nehnuteľnosti, ak do nadobudnutia vlastníckeho práva alebo práva správy účtovná jednotka nehnuteľnosť užíva,
c) technické zhodnotenie prenajatého dlhodobého hmotného majetku, ktoré na základe písomnej zmluvy s vlastníkom alebo správcom odpisuje nájomca za podmienok ustanovených v § 24 ods. 2 zákona o dani z príjmov (u prenajímateľa sa nesmie o vykonané technické zhodnotenie zvýšiť vstupná cena prenajímaného majetku),
d) technickú rekultiváciu, ktorá nie je súčasťou obstarávacej ceny dlhodobého majetku a vykonáva sa na pozemkoch vo vlastníctve alebo v správe inej osoby ako je účtovná jednotka,
e) dlhodobý hmotný majetok pri prevode vlastníckeho práva z dôvodu zabezpečenia záväzku prevodom práva na veriteľa (§ 553 Občianskeho zákonníka), ak sa pôvodný vlastník (dlžník) písomne dohodne s veriteľom na výpožičke (§ 659 Občianskeho zákonníka) tohto majetku počas trvania zabezpečenia záväzku,
f) dlhodobý nehmotný majetok,
g) dlhodobý hmotný majetok obstaraný finančným prenájmom.
5. Oceňovanie dlhodobého majetku podľa zákona o účtovníctve
Dlhodobý nehmotný a dlhodobý hmotný majetok sa v súlade s § 25 zákona o účtovníctve oceňuje nasledovnými cenami:
a) obstarávacou cenou sa ocení nehmotný a hmotný majetok obstaraný kúpou,
b) vlastnými nákladmi sa ocení nehmotný a hmotný majetok vytvorený vlastnou činnosťou, príchovky a prírastky zvierat,
c) reálnou hodnotou podľa § 27 ods. 2 zákona o účtovníctve sa ocení:
- majetok bezodplatne nadobudnutý,
- majetok preradený z osobného vlastníctva do podnikania,
- nehmotný a hmotný majetok novozistený pri inventarizácii a v účtovníctve doteraz nezachytený,
- majetok obstaraný verejným obstarávateľom bezodplatne od koncesionára za plnenie vo forme koncesie na stavebné práce podľa osobitného predpisu (§ 4 ods. 1 zákona č. 343/2015 Z. z. o verejnom obstarávaní a o zmene a splnení niektorých zákonov,
- majetok nadobudnutý kúpou podniku alebo jeho časti,
- majetok nadobudnutý vkladom podniku alebo jeho časti,
- majetok nadobudnutý zámenou,
- nehmotný majetok účtovaný u koncesionára pri koncesii na stavebné práce podľa osobitného zákona § 4 ods. 1 zákona č. 343/2015 Z. z. o verejnom obstarávaní); takýto nehmotný majetok účtuje koncesionár, ak v prevažnej miere preberá riziko dopytu a verejný obstarávateľ nadobúda vlastnícke právo na začiatku realizácie diela alebo jeho uvedením do užívania.
Poznámka § 4 ods. 1 z. č. 343/2015 Z. z. znie: „Koncesia na stavebné práce je zákazka rovnakého typu ako zákazka na uskutočnenie stavebných prác s tým rozdielom, že protiplnením za stavebné práce, ktoré sa majú uskutočniť, je buď právo na využívanie stavby na dohodnutý čas alebo je toto právo spojené s peňažným plnením“.
Definície cien
Obstarávacia cena je cena, za ktorú sa majetok obstaral vrátane nákladov súvisiacich s obstaraním a všetky zníženia tejto obstarávacej ceny.
Ocenenie vlastnými nákladmi
Pri hmotnom majetku a nehmotnom majetku sú to priame náklady vynaložené na výrobu alebo inú činnosť a nepriame náklady, ktoré sa vzťahujú na výrobu alebo inú činnosť.
Trhová cena
Na účely zákona o účtovníctve, reálna hodnota v § 27 ods. 2 zákona o účtovníctve je definovaná ako:
a) trhová cena,
b) hodnota zistená oceňovacím modelom, ktorý využíva prevažne informácie z operácií a alebo z kotácií na aktívnom trhu, ak nie je trhová cena známa,
c) hodnota zistená oceňovacím modelom, ktorý využíva prevažne informácie z operácií alebo z kotácií na inom ako aktívnom trhu, ak nie sú na aktívnom trhu informácie, ktoré by bolo možné použiť v oceňovacom modeli podľa písm. b),
d) posudok znalca.
Pri oceňovaní dlhodobého hmotného alebo nehmotného majetku reálnou hodnotou sa v praxi najviac používa oceňovací model výdavkového prístupu [§ 27 ods. 7´písm. b) zákona o účtovníctve], ktorý vychádza z peňažnej sumy, ktorú by bolo potrebné vydať na obstaranie majetku, ktorý by mal pre účtovnú jednotku porovnateľný prínos ako oceňovaný majetok, pričom tento prístup sa používa najmä na ocenenie nefinančného majetku; zohľadňujú sa pri tom informácie z operácií alebo cenové ponuky z trhu z hľadiska jeho druhu a miesta, na ktorom by sa majetok pravdepodobne obstaral, vrátane maloobchodného trhu (cena, za ktorú by sa majetok mohol obstarať v čase, keď sa o ňom účtuje).
Európska spoločnosť a družstvo
Ocenenie majetku a záväzkov obstarávacou cenou, vlastnými nákladmi alebo reálnou hodnotou európskou spoločnosťou, európskym družstvom a európskym zoskupením hospodárskych záujmov pred premiestnením sídla na územie SR sa považuje za ocenenie obstarávacou cenou, vlastnými nákladmi alebo reálnou hodnotou aj po premiestnení sídla na územie SR.
6. Oceňovanie dlhodobého majetku podľa postupov účtovania (§ 21)
Dlhodobý majetok a jeho technické zhodnotenie ocenené obstarávacou cenou, reálnou hodnotou alebo vlastnými nákladmi sa účtuje na príslušných účtoch majetku.
· Dlhodobý nehmotný a dlhodobý hmotný majetok novozistený pri inventarizácii a v účtovníctve doteraz nezachytený ocenený reálnou hodnotou, účtuje sa so súvzťažným zápisom na účet 384 – Výnosy budúcich období a tieto sa rozpúšťajú rovnakým spôsobom ako dotácie podľa § 56 ods. 12 postupov účtovania (to znamená, že hodnota zaúčtovaná na účte 384 sa rozpúšťa do výnosov v časovej a vecnej súvislosti so zaúčtovaním odpisov z dlhodobého majetku).
· Ak ide o neodpisovaný dlhodobý hmotný majetok (účet 031, 032) novozistený pri inventarizácií ocenený reálnou hodnotou účtuje sa na príslušný účet majetku so súvzťažným zápisom v prospech účtu 648 – Ostatné výnosy z hospodárskej činnosti (031,032/648).
· Ocenenie jednotlivého dlhodobého nehmotného majetku a dlhodobého hmotného majetku sa zvýši o náklady na dokončené technické zhodnotenie, ak náklady v úhrne za účtovné obdobie sú vyššie ako 1 700 € a technické zhodnotenie je v tomto účtovnom období uvedené do užívania. Náklady neprevyšujúce túto sumu sa môžu účtovať ako
a) technické zhodnotenie,
b) služby, ak ide o dlhodobý nehmotný majetok,
c) náklady na hospodársku činnosť, ak ide o dlhodobý hmotný majetok.
Ak sa technické zhodnotenie podľa zmluvy bude odpisovať v účtovníctve nájomcu, ocenenie majetku o vykonané technické zhodnotenie sa u prenajímateľa nezvýši.
- O trvalom znížení hodnoty dlhodobého nehmotného majetku a dlhodobého hmotného majetku sa účtuje prostredníctvom odpisov, ak nejde o škodu.
- O znížení hodnoty dlhodobého nehmotného majetku a dlhodobého hmotného majetku sa účtuje ku dňu, ku ktorému sa zostavuje účtovná závierka podľa § 18 postupov účtovania na účtoch účtovej skupiny 09 – Opravné položky k dlhodobému majetku. Hodnota dlhodobého finančného majetku, ktorým sú pôžičky, ak sú neúročné alebo úročené nižšou úrokovou sadzbou ako je obvyklá úroková sadzba, sa upraví opravnou položkou na jej súčasnú hodnotu.
· Dlhodobý majetok nadobudnutý zámenou podľa § 25 ods. 1 písm. e) druhého bodu zákona o účtovníctve sa ocení reálnou hodnotou podľa § 27 zákona o účtovníctve. Pri účtovaní zámeny sa primerane postupuje ako pri účtovaní kúpy a predaja. Rozdiel medzi reálnou hodnotou nadobudnutého dlhodobého majetku a účtovnou hodnotou odovzdávaného majetku sa účtuje podľa charakteru tohto rozdielu na vecne príslušný nákladový účet, na ktorom sa účtuje úbytok majetku alebo na vecne príslušný výnosový účet, na ktorom sa účtuje dosiahnutie výnosu z tohto majetku.
Podrobné informácie nájdete v odbornej tematickej publikácii Účtovné súvzťažnosti 2026.
1. SOCIÁLNE POISTENIE PO NOVELÁCH
Zákon o sociálnom poistení prechádza pravidelnými úpravami, ktoré reagujú na ekonomický vývoj, infláciu a potreby trhu práce. Najvýznamnejšie zmeny účinné od roku 2026 sa dotýkajú najmä výšky odvodov, postavenia SZČO a vyplácania dávok. Jednou z hlavných zmien je zvýšenie maximálneho vymeriavacieho základu, z ktorého sa platia odvody. Ako správne po týchto zmenách postupovať v praxi?
Odborné rady nájdete v našich publikáciách, ktoré sú určené mzdovým účtovníčkam, zamestnávateľom, podnikateľom, personalistom, živnostníkom, ekonómom, audítorom, manažérom ...
1. Poradca 11-12/2026 – Sociálne poistenie po novelách s komentárom - komentár
/A5, str. 448/
2. Odvody poistného 2026 – odborná tematická publikácia
/A5, str. 40/
3. Zákony IIIB/2026 – Zákon o službách zamestnanosti, Zákon o sociálnom poistení, Zákon o zdravotnom poistení, Zákon o starobnom dôchodkovom sporení .... – úplné znenia zákonov
/A5, str. 800/
|
Cena balíčka je 47,65 € Cena balíčka s 10 % zľavou je 42,90 € Ušetríte 4,75 €
Poštovné a balné je 3,90 €.
|
2. ZÁKONNÍK PRÁCE PO NOVELÁCH
Od januára 2026 nastali v Zákonníku práce zásadné zmeny zamerané na konsolidáciu financií, sprísnenie definície závislej práce a úpravu sviatkov. Novela priniesla aj zmeny v maloobchodnom predaji, zmeny nastali tiež v problematike nadčasov a ochrane zamestnancov proti svojvoľnému prepusteniu. Ako správne postupovať v praxi?
Podrobné informácie nájdete v našich publikáciách, ktoré sú určené mzdovým účtovníčkam, zamestnávateľom, podnikateľom, personalistom, živnostníkom, ekonómom, audítorom, manažérom ...
Publikácie Vám budú doručené v druhej polovici mája 2026.
1. Poradca 1/2027 – Zákonník práce po novelách s komentárom - komentár
/A5, cca str. 272/
2. PaM 7/2026 – Nástup zamestnanca na dovolenku – príspevok
/A5, str. 72/
3. 1000 riešení 2/2026 – Mzdové účtovníctvo a zamestnávanie – praktické príklady
/A5, str. 128/
|
Cena balíčka je 59,30 € Cena balíčka s 20 % zľavou je 47,40 € Ušetríte 11,90 €
Poštovné a balné je 3,90 €.
|
3. BALÍČEK SÚVZŤAŽNOSTI 2026
Publikácia Účtovné súvzťažnosti 2026 po novelách obsahuje prehľad súvzťažného účtovania na syntetických účtoch zoradených podľa jednotlivých účtových tried a skupín v sústave podvojného účtovníctva podnikateľských subjektov. Obsahuje aj najčastejšie účtovné prípady z oblasti účtovania zásob, účtovania pohľadávok, záväzkov, zásady účtovania nákladov. Potrebujete aktuálne informácie?
Čítajte naše publikácie, ktoré sú určené predovšetkým účtovníčkam, ale aj podnikateľom, daňovým poradcom, živnostníkom, ekonómom, audítorom, manažérom ...
1. Účtovné súvzťažnosti 2026 – odborná tematická publikácia
/A5, cca str. 350/
2. Vzory zmlúv, žalôb a podaní – odborná tematická publikácia
/A5, str. 600/
3. Zákony IB/2026 – Zákon o účtovníctve, Opatrenia k účtovníctvu … - úplné znenia
/A5, cca str. 506/
|
Cena balíčka je 65 € Cena balíčka s 25 % zľavou je 48 € Ušetríte 17 €
Poštovné a balné je 3,90 €.
|
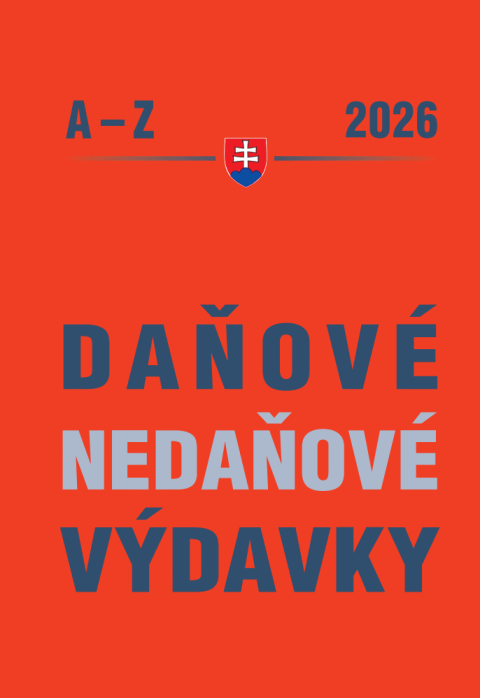
4. DAŇOVÉ A NEDAŇOVÉ VÝDAVKY 2026
Definíciu daňového výdavku, spôsob ich uplatňovania a určenie skupín výdavkov, ktoré je od príjmov možné odpočítať za určitých pravidiel, vymedzuje zákon o dani z príjmov. Publikácia definuje daňové subjekty, ktoré si výdavky uplatňovať môžu, obsahuje daňové a nedaňové výdavky z pohľadu daní, čiže ZDP, DPH, i z pohľadu jednoduchého a podvojného účtovníctva.
1. Daňové a nedaňové výdavky 2026 – odborná tematická publikácia
/A5, cca str. 580/
2. DUO 4/2026 – ZDP po novele – príspevok
/A4, str. 72/
3. Zákony IA/2026 – Zákon o dani z príjmov, Zákon o DPH, Daňový poriadok … - úplné znenia zákonov
/A5, str. 896/
|
Cena balíčka je 59,45 € Cena balíčka s 25 % zľavou je 44,60 € Ušetríte 14,85 €
Poštovné a balné je 3,90 €.
|
Všetky publikácie a tematické balíčky si môžete objednať telefonicky: 041/5652 871, 0915 033 300, e-mailom: abos@poradca.sk
Ceny balíčkov sú s DPH.
|
Termín |
Charakteristika zákonnej povinnosti |
Povinná osoba a zákon v platnom znení |
|
15. 5. – piatok |
Odvod dane vyberanej zrážkou z tých príjmov vyplatených v apríli 2026, na ktoré sa vzťahuje zrážková daň a oznámenie tejto skutočnosti správcovi dane |
Platiteľ zrážkovej dane § 43 ods. 11 zákona č. 595/2003 ZDP |
|
Odvod sumy na zabezpečenie dane platiteľom príjmu a oznámenie tejto skutočnosti správcovi dane |
Platiteľ príjmu podliehajúceho zabezpečeniu dane § 44 ods. 3 zákona č. 595/2003 ZDP |
|
|
25. 5. – pondelok |
Podanie súhrnného výkazu k DPH za apríl 2026 elektronickými prostriedkami prostredníctvom elektronickej podateľne v prípade, ak hodnota tovarov v ňom uvádzaných presiahla v predchádzajúcom kalendárnom štvrťroku 50 000 € |
Platiteľ DPH § 80 ods. 1 zákona č. 222/2004 Z. z. o DPH |
|
Podanie kontrolného výkazu k DPH za apríl 2026 elektronickými prostriedkami prostredníctvom elektronickej podateľne (ak je zdaňovacím obdobím kalendárny mesiac) |
Platiteľ DPH § 78a ods. 1 zákona č. 222/2004 Z. z. o DPH |
|
|
Podanie daňového priznania k DPH za apríl 2026 elektronickými prostriedkami prostredníctvom elektronickej podateľne (ak je zdaňovacím obdobím kalendárny mesiac) |
Platiteľ DPH § 78 ods. 2 zákona č. 222/2004 Z. z. o DPH |
|
|
Splatnosť DPH za apríl 2026 pre platiteľov s mesačnou daňovou povinnosťou |
Platiteľ DPH § 78 ods. 1 zákona č. 222/2004 Z. z. o DPH |
|
|
Podanie daňového priznania elektronickými prostriedkami prostredníctvom elektronickej podateľne finančnej správy a splatnosť dane zo sladených nealkoholických nápojov za apríl 2026 |
Platiteľ dane zo sladených nealkoholických nápojov § 10 zákona č. 251/2025 Z. z. |
|
|
Podanie daňového priznania elektronickými prostriedkami prostredníctvom elektronickej podateľne colnej správy a splatnosť spotrebnej dane z alkoholických nápojov, tabakových výrobkov, minerálneho oleja, elektriny, uhlia a zemného plynu za apríl 2026 |
Platiteľ spotrebnej dane § 12 zákona č. 530/2011 Z. z., § 13
zákona 106/2004 Z. z., |
|
|
31. 5. – nedeľa |
Podanie daňového priznania za apríl 2026 pre osobu uplatňujúcu osobitnú úpravu dane IOSS na predaj tovaru na diaľku dovážaného z územia tretích štátov a zaplatenie tejto dane |
Platiteľ DPH § 68c zákona č. 222/2004 Z. z. o DPH |
|
do 5 dní po dni výplaty, úhrady alebo pripísania
zdaniteľnej mzdy |
Odvod mesačných preddavkov na daň z príjmov zo závislej činnosti a odvod osobitnej dane vybraného ústavného činiteľa za apríl 2026 |
Zamestnávateľ § 35 ods. 6 zákona č. 595/2003 ZDP |
|
Prevod finančných prostriedkov vo výške vytvoreného sociálneho fondu za apríl 2026 na osobitný analytický účet fondu alebo na osobitný účet v banke |
Zamestnávateľ § 6 ods. 2 zákona č. 152/1994 Z. z. o sociálnom fonde v znení n. p. |
|
|
do 5 dní odo dňa vzniku |
Podanie žiadosti o registráciu pre daň zo sladených nealkoholických nápojov – daňová povinnosť vzniká prvým dodaním sladeného nealkoholického nápoja v tuzemsku |
Platiteľ dane § 13 zákona č. 251/2025 Z. z. o dani zo sladených nealk.nápojov |
|
do 5 pracovných dní |
Podanie
žiadosti o registráciu pre DPH zdaniteľnou osobou, |
Zdaniteľná osoba § 4 ods. 1 a 2 zákona č. 222/2004 Z. z. o DPH |
|
Do 10 dní |
Oznámiť správcovi dane ukončenie alebo zmenu v OSS DPH |
Platiteľ OSS DPH § 68a ods. 5 a 6, § 68b ods. 8 a 9 zákona č. 222/2004 Z. z. o DPH |
|
Do 30 dní |
Oznámiť správcovi miestnych daní rozhodujúce skutočnosti pre vznik alebo zánik daňovej povinnosti ako aj zmenu týchto skutočností |
Poplatník miestnych daní § 80 a § 99a zákona č. 582/2004 Z. z. o miestnych daniach |
|
Do konca nasledujúceho
|
Odo dňa získania povolenia alebo oprávnenia na podnikateľskú činnosť, začatia výkonu inej zárobkovej činnosti, prenájmu nehnuteľnosti - registrovať sa u miestne príslušného správcu dane, oznámiť vykonávanie činnosti, poberanie príjmov podliehajúcich dani, vznik povinnosti zrážať daň alebo preddavky na daň alebo daň vyberať, zriadenie stálej prevádzkarne, zrušenie činnosti daňového subjektu |
Zamestnávateľ § 49a zákona č. 595/2003 ZDPP Tuzemská a zahraničná fyzická a právnická osoba § 52zzi zákona č. 595/2003 ZDPP |
|
Podať daňové priznanie k dani z motorových vozidiel pri konkurze, likvidácii, pri ukončení podnikania, pri prerušení podnikania, pri úmrtí daňovníka a pri zániku daňovníka |
Platiteľ dane z motorových vozidiel § 9 ods. 3 a nasl. zákona č. 361/2014 Z. z. o dani z MV |
|
|
Pred nadobudnutím tovaru v hodnote 14 000 € bez DPH, pred prijatím služby a pred dodaním služby do iného členského štátu |
Registrácia na DPH pre povinnú osobu (neplatiteľa DPH), ak nadobúda v tuzemsku tovar z iného členského štátu v hodnote nad 14 000 € v kalendárnom roku, registrácia pred prijatím služby a pred dodaním služby do iného členského štátu, pri ktorej sa určí miesto dodania podľa § 15 ods. 1 zákona o DPH |
Zdaniteľná osoba § 7, § 7a zákona č. 222/2004 Z. z. o DPH |
Poradca (Poradca), č. 11-12/2026 (IV/2026)
Práce a mzdy, odvody bez chýb, pokút a penále – (PaM) – mesačník, č. 7/2026 (IV/2026)
Dane a účtovníctvo bez chýb, pokút a penále – (DUO) – mesačník, č. 7/2026 (IV/2026)
1000 riešení 2/2026 (III/2026)
Účtovné súvzťažnosti (III/2026)
1. Civilný sporový poriadok, Mimosporový a Správny súdny poriadok (Úplné znenia zákonov s komentárom prinášajú všetky zásadné a dôležité zmeny a zároveň sú obohatené o Judikatúru Súdneho dvora.)
2. Daňové a nedaňové výdavky 2025 (Publikácia obsahuje daňové a nedaňové výdavky z pohľadu daní, a to z pohľadu ZDP, DPH, ale i z pohľadu jednoduchého a podvojného účtovníctva. Obsahuje tiež novinky zavedené daňovou legislatívou na nasledujúce daňové obdobie.)
3. Daňové priznania FO a PO za rok 2025 (Daňové priznanie k dani z príjmov právnickej osoby za rok 2025, Daňové priznanie k dani z príjmov fyzickej osoby za rok 2025, Daňové priznanie k dani z príjmov v rozpočtových a príspevkových organizáciách za rok 2025, Ročné zúčtovanie preddavkov na daň z príjmov zo závislej činnosti za rok 2025)
4. Odvody poistného od 1. 1. 2026 (Prehľad zmien odvodov od 1. 1. 2026. Uvádzame nový minimálny a maximálny vymeriavací základ, poistné vypočítané z tohto základu aj výšku minimálnych preddavkov do zdravotnej poisťovne. Od 1. januára 2026 vstupujú do platnosti významné legislatívne zmeny, a to najmä týkajúce sa oblasti sociálnych a zdravotných odvodov v zmysle tzv. „konsolidačného balíčka verejných financií“).
5. Daňové a nedaňové výdavky 2026 (Publikácia obsahuje daňové a nedaňové výdavky z pohľadu daní, a to z pohľadu ZDP, DPH, ale i z pohľadu jednoduchého a podvojného účtovníctva. Obsahuje tiež novinky zavedené daňovou legislatívou na nasledujúce daňové obdobie.)
6. Účtovné súvzťažnosti pre podnikateľov v PÚ 2026 (Publikácia obsahuje prehľad súvzťažného účtovania na syntetických účtoch zoradených podľa jednotlivých účtových tried a skupín v sústave podvojného účtovníctva podnikateľských subjektov. Sú v nej zapracované novely z pohľadu zákona o účtovníctve a zákona o dani z príjmov.)
Poradca (Poradca), č. 1/2027 (V/2026)
Práce a mzdy, odvody bez chýb, pokút a penále – (PaM) – mesačník, č. 8-9/2026 (V/2026)
Dane a účtovníctvo bez chýb, pokút a penále – (DUO) – mesačník, č. 8-9/2026 (V/2026)
|
ZÁKONY I A – Daňové zákony
|
ZÁKONY I B – Účtovné zákony
|
|
ZÁKONY II A – Obchodné právo
|
ZÁKONY II B – Občianske právo, Trestné právo
|
|
ZÁKONY III A – Pracovnoprávne vzťahy, BOZP
|
ZÁKONY III B – Sociálne, zdravotné poistenie
|
|
ZÁKONY IV – Stavebné zákony a predpisy
|
|
|
ZÁKONY V – Verejná správa, školstvo a samospráva
|
Všetky publikácie a tematické balíčky si môžete objednať telefonicky: 041 5652 871, 0915 033 300, e-mailom: abos@-poradca.sk alebo kúpiť prostredníctvom e-shopu. Ceny balíčkov sú s DPH.
RADI ODPOVIEME NA VAŠE OTÁZKY DENNE V ČASE OD 9:00 - 15:00 hod
Publikácie vydavateľstva si môžte objednať na internetovej stránke, alebo telefonicky na číslach uvedených v sekcii kontakty.
E-mailové noviny sú bezplatnou službou, ktorá je určena čitateľom (abonentom) vydavateľstva Poradca s.r.o.,
Žilina.
Tieto e-mailové noviny Vám boli doručené výlučne na základe žiadosti o zasielanie e-mailových novín.
Obsah novín je chránený autorskými právami. Zákazník je oprávnený používať príspevky novín len pre vlastné
účely,
nesmú býť bez súhlasu vydavateľstva Poradca s.r.o. upravované, ani rozširované!
Adresa:
MK Media, s.r.o.
Martina Rázusa 1140
010 01 Žilina
Slovenská republika
E-mail:
objednavky@exicon.sk
IČO: 36419176
DIČ: 2021832285
IČ DPH: SK2021832285
Spoločnosť je zapísaná v Obchodnom registri Okresného súdu Žilina, oddiel Sro, vložka číslo 15012/L.
V prípade, že ste si noviny osobne nevyžiadali, alebo si želáte ukončiť ich zasielanie na Vašu adresu, zašlite
prosím správu
s predmetom NEPOSIELAŤ vrátane originálnej správy na adresu objednavky@exicon.sk, následne budete vyradený z
databázy príjemcov e-mailových novin.
Copyright (c) 2023